El Registro de Expertos Contables del País Vasco analiza en Bilbao la problemática de la gestión de las startups y anuncia la publicación de una guía para su valoración
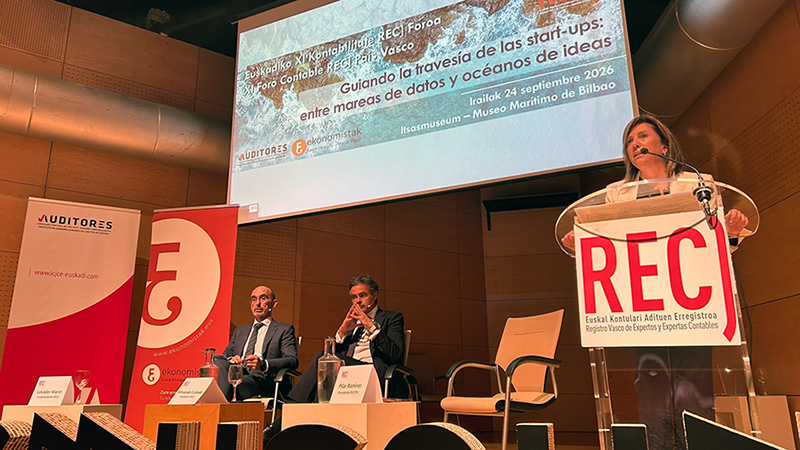
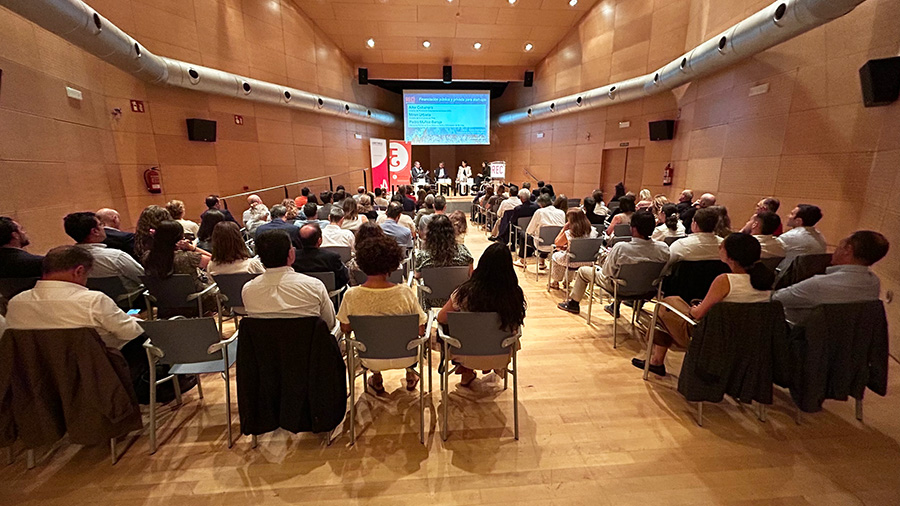
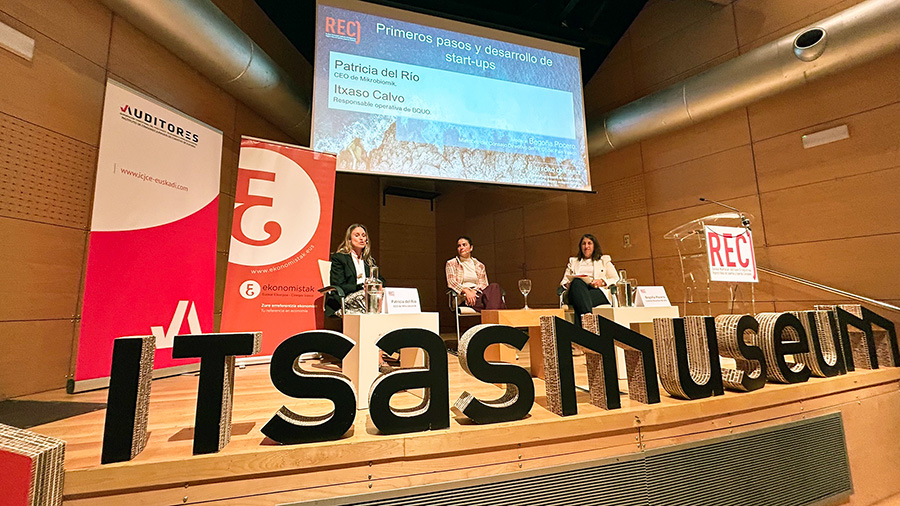
La jornada ha reunido en el Museo Marítimo de Bilbao a destacados profesionales en el ámbito de las startups, tanto de la administración vasca como de las empresas.
Bilbao, jueves 24 de septiembre de 2026.-
El XI Foro Contable del País Vasco celebrado hoy en Bilbao, bajo la organización del Instituto de Censores Jurados de Cuentas del País Vasco y el Colegio Vasco de Economistas, ha reunido a destacados profesionales relacionados con el mundo de las startups, quienes han analizado las problemáticas específicas que afectan a este tipo de empresas desde el punto de vista de su creación, financiación, desarrollo y valoración.
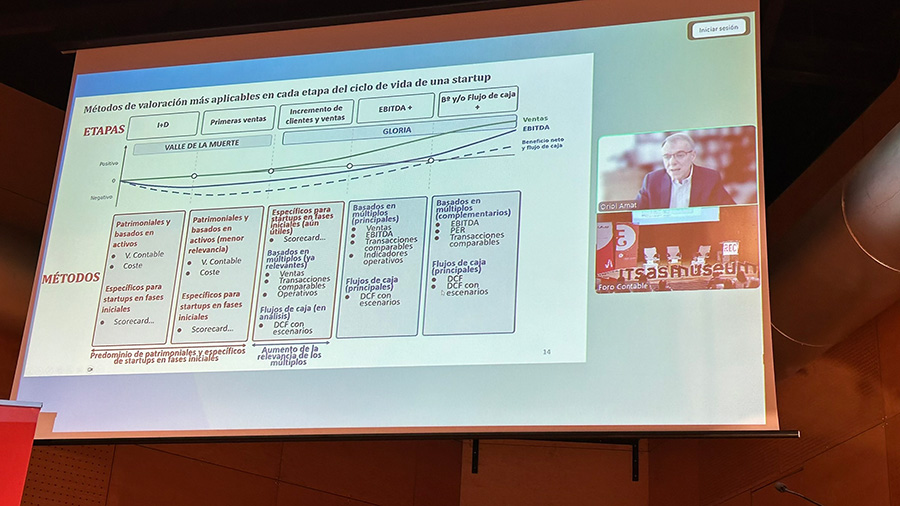
En el marco de esta jornada se ha anunciado la próxima publicación por parte del Registro de Expertos Contables de una “Guía sobre valoración de startups”, con la intervención de su autor, Oriol Amat, catedrático de economía financiera y contabilidad de la Universidad Pompeu Fabra, quien considera necesario la aplicación de metodologías específicas y complementarias para la valoración de este tipo de empresas.
Según Oriol Amat los métodos tradicionales de valoración de empresas no sirven para las start-ups, ya que “la valoración de una startup está condicionada por la escasez de información histórica, el protagonismo de los activos intangibles, la elevada incertidumbre y la necesidad de anticipar la evolución futura del proyecto empresarial. Por ello, la aplicación mecánica de los métodos tradicionales de valoración suele conducir a conclusiones poco fiables”.
A lo largo de la Guía se van analizando las diferentes metodologías aplicables a la valoración de este tipo de empresas y en qué fase de la vida de la empresa debe aplicarse cada una de ellas. Una buena valoración comienza mucho antes de aplicar los métodos de valoración, es necesario comprender el quién, qué y cómo de la startup, su ventaja competitiva y su capacidad de crecimiento constituye la base sobre la que debe construirse todo el proceso de valoración. Las proyecciones financieras deben basarse en hipótesis razonables sobre la evolución futura de la startup. Estas hipótesis deben apoyarse en datos operativos y financieros, ser coherentes entre sí y contemplar escenarios alternativos que reflejen la incertidumbre inherente a toda startup.
Otra conclusión señala que ningún método de valoración, por sí solo, ofrece una respuesta completa. Cada método aporta una perspectiva distinta y su utilidad depende de las características de la startup, de la información disponible y de la finalidad de la valoración. Por ello, más que buscar un único método, el experto contable debe seleccionar la combinación de métodos que mejor se adapte a cada caso y contrastar sus resultados antes de formular una conclusión de valor.
El tratamiento del riesgo, afirma la Guia, exige también especial prudencia. La tasa de descuento, las probabilidades de éxito y el resto de las hipótesis deben formar un conjunto coherente. Incorporar el mismo riesgo en más de una hipótesis o utilizar parámetros propios de empresas maduras para valorar startups conduce fácilmente a resultados distorsionados.
El objetivo de la valoración no es eliminar la incertidumbre, sino gestionarla y reflejarla de la forma más razonable posible mediante hipótesis explícitas y métodos adecuados. El valor de una empresa no coincide necesariamente con el valor de todas sus participaciones. Las distintas clases de acciones, los derechos económicos y políticos asociados a ellas, las preferencias pactadas entre los socios o los efectos de futuras rondas de financiación pueden hacer que dos participaciones con el mismo porcentaje del capital tengan valores diferentes.
Siempre que sea posible, resalta la Guia, el resultado de una valoración debe expresarse mediante un rango de valor razonable y no mediante una cifra única. La incertidumbre forma parte de la realidad de las startups y el informe de valoración debe reflejarla con transparencia, explicando las hipótesis adoptadas, los métodos aplicados, las limitaciones del trabajo realizado y las razones que sustentan la conclusión alcanzada.
En definitiva, valorar una startup no consiste en aplicar fórmulas, sino en comprender el negocio, formular hipótesis razonables y seleccionar los métodos más adecuados para cada caso. Ese es, precisamente, el valor que aporta el juicio profesional del experto contable.
 |
 |
 |