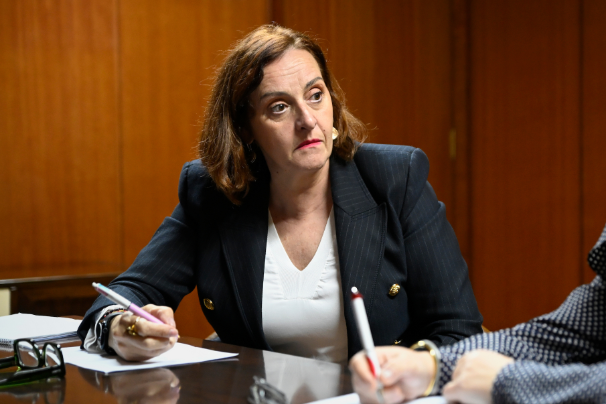
18.11.2026. Ana Pumar, auditora del comité directivo del ICJC Galicia e integrante de la comisión de trabajo de Equidad del ICJCE, advierte de las barreras invisibles que siguen condicionando la carrera profesional de las mujeres en la profesión. “Los sesgos inconscientes pueden influir en decisiones aparentemente neutras y afectan al talento femenino en auditoría”, señala Pumar. Con motivo de la publicación de la nueva guía del ICJCE para identificar y eliminar estos prejuicios, Pumar analiza cómo influyen en las oportunidades de promoción y liderazgo, y defiende que avanzar hacia una profesión más equitativa no es solo una cuestión de justicia, sino también de competitividad y futuro para el sector.
Las mujeres representan más de la mitad del personal técnico de las firmas de auditoría, pero menos de una cuarta parte de sus socios. ¿Qué está sucediendo por el camino para que se produzca esta pérdida de talento femenino?
La guía del ICJCE pone de manifiesto que no estamos ante un problema de acceso al sector, sino de progresión profesional. Aunque las mujeres representan más del 50% del talento técnico en auditoría, su presencia desciende significativamente en los niveles de mayor responsabilidad. Esto ocurre porque, a lo largo de la carrera profesional, actúan diversos sesgos inconscientes que condicionan decisiones relacionadas con la asignación de oportunidades, la evaluación del potencial, la promoción o el acceso a posiciones de liderazgo. No suelen ser barreras explícitas, sino pequeñas desventajas acumuladas que terminan generando una infrarrepresentación femenina en la condición de socia. Precisamente por ello, el ICJCE lleva años trabajando en iniciativas como el Decálogo de Equidad y el Manual de buenas prácticas, orientadas a garantizar que el talento femenino no encuentre obstáculos invisibles en su desarrollo profesional. La nueva guía sobre sesgos inconscientes supone un paso más, porque aborda uno de los factores menos visibles, pero más determinantes en esta pérdida progresiva de talento.
¿Cuáles son los prejuicios más arraigados en el sector y cómo se manifiestan en el día a día de las firmas?
Entre los sesgos más relevantes que identifica la guía están aquellos que pueden afectar a la gestión del talento. Figuran el sesgo de afinidad, que nos lleva a valorar mejor a personas similares a nosotros; el de liderazgo, que asocia determinadas características directivas a perfiles tradicionalmente masculinos; el de maternidad; y los sesgos de disponibilidad y visibilidad. En la práctica, estos sesgos pueden influir en decisiones aparentemente neutras, como quién recibe un cliente estratégico, quién participa en un proyecto de alto impacto o quién es considerado con más potencial para asumir responsabilidades futuras. Los sesgos inconscientes afectan al talento femenino.
“Los sesgos condicionan decisiones relacionadas con las oportunidades o el acceso al liderazgo”
¿Existe todavía un modelo de liderazgo tradicionalmente masculino en la auditoría que dificulta que las mujeres puedan alcanzar los puestos de mayor responsabilidad?
Uno de los sesgos más frecuentes, tal como advierte la guía, consiste en asociar el liderazgo a determinados comportamientos tradicionalmente vinculados a los hombres como una mayor competitividad, autoridad o disponibilidad permanente. El desafío consiste en reconocer que existen múltiples formas eficaces de liderar. Las organizaciones obtienen mejores resultados cuando evalúan el liderazgo por la capacidad para generar confianza, dirigir equipos, desarrollar talento y aportar valor al cliente, y no por la adecuación a un modelo único y tradicional.
¿Hasta qué punto sigue condicionando la maternidad las oportunidades de promoción de las auditoras?
Entre las conclusiones de la guía se señala que la maternidad puede activar determinados estereotipos relacionados con la disponibilidad, el compromiso o la ambición profesional de las mujeres. El problema no es la maternidad en sí misma, sino las expectativas que algunas organizaciones proyectan sobre las profesionales que son madres o podrían serlo. Cuando se presupone que una mujer tendrá menos interés en asumir retos o responsabilidades sin contrastarlo con ella, se limita su acceso a oportunidades de crecimiento. Por eso el documento inisiste en que las decisiones deben basarse en evidencias y resultados, no en suposiciones.
La guía también advierte del llamado sesgo de visibilidad. ¿Sigue existiendo en la auditoría una cultura del presencialismo?
Este trabajo identifica el sesgo de visibilidad como la tendencia a valorar más a quienes son más visibles en determinados espacios de trabajo, independientemente de sus resultados efectivos. Aunque el sector ha evolucionado hacia fórmulas más flexibles, todavía existe el riesgo de equiparar presencia física con compromiso profesional. Esto puede perjudicar especialmente a quienes ejercen responsabilidades de cuidado o utilizan medidas de flexibilidad. El reto es avanzar hacia modelos que valoren el desempeño y los resultados, y no únicamente la presencia.
“Aunque hemos evolucionado, aún existe el riesgo de equiparar presencia física con compromiso profesional”
¿Es posible que muchas decisiones aparentemente objetivas sobre contratación, asignación de clientes o promoción profesional estén reproduciendo desigualdades sin que quienes las toman sean conscientes de ello?
Precisamente ese es el principal mensaje de la guía. Los sesgos inconscientes no requieren una intención discriminatoria para producir efectos discriminatorios. Personas plenamente comprometidas con la igualdad pueden verse influidas por automatismos cognitivos al tomar decisiones. Por ello, la guía propone incorporar herramientas de objetivación en los procesos de selección, evaluación y promoción, reduciendo el peso de las percepciones subjetivas y aumentando la transparencia de las decisiones. Este es uno de los mensajes centrales que viene defendiendo la comisión de Equidad del ICJCE: las organizaciones pueden estar reproduciendo desigualdades sin intención alguna. Por eso el Decálogo de Equidad insiste en la necesidad de revisar periódicamente los procesos de gestión de personas para asegurar que las decisiones se apoyan en criterios objetivos, transparentes y medibles.
¿Qué medidas pueden adoptar las firmas de auditoría para garantizar que el talento y el mérito, y no los prejuicios, determinen las oportunidades profesionales?
Las propuestas de la guía recogen medidas prácticas y aplicables a organizaciones de cualquier tamaño. Entre ellas destacan el uso de criterios objetivos y transparentes de promoción, evaluaciones estructuradas, comités diversos para la toma de decisiones, formación en sesgos inconscientes y seguimiento periódico de indicadores de talento. También resulta esencial aumentar la transparencia de los procesos y asegurar que las oportunidades de desarrollo profesional sean accesibles para todas las personas en igualdad de condiciones. Las herramientas ya existen. El ICJCE ha puesto a disposición de las firmas un conjunto de recursos prácticos que incluyen el Decálogo de Equidad, el Manual de Buenas Prácticas y ahora esta guía para identificar y reducir los sesgos inconscientes. Todos ellos persiguen un mismo objetivo: que las decisiones sobre contratación, desarrollo profesional y promoción estén basadas en el mérito, el desempeño y el potencial, y no en estereotipos o percepciones subjetivas.
“La guía ha sido diseñada para firmas de auditoría de cualquier dimensión”
Muchas firmas de auditoría son pequeñas o medianas empresas que no cuentan con departamentos específicos de recursos humanos. ¿Cómo pueden aplicar estas herramientas sin necesidad de realizar grandes inversiones?
Uno de los aspectos más valiosos de la guía es que ha sido diseñada para firmas de auditoría de cualquier dimensión. El propio documento subraya que las herramientas propuestas son aplicables independientemente del tamaño, los recursos o la complejidad organizativa de cada firma. En muchos casos, basta con introducir procedimientos más estructurados, definir criterios previamente acordados para promociones y evaluaciones, documentar las decisiones y revisar periódicamente posibles desequilibrios. Son medidas que requieren más reflexión y compromiso que inversión económica. Una de las fortalezas tanto del Manual de Buenas Prácticas como de la nueva guía es que están pensados para firmas de cualquier tamaño. La equidad no depende necesariamente de grandes estructuras o presupuestos; depende, sobre todo, de incorporar hábitos de gestión más conscientes, transparentes y consistentes en la toma de decisiones.
¿Hasta qué punto avanzar en equidad es también una cuestión de competitividad y de futuro para el sector?
La guía parte de una idea muy clara: la equidad y el talento van de la mano. En un entorno cada vez más competitivo, la capacidad para atraer, desarrollar y retener profesionales cualificados constituye una ventaja estratégica para las firmas de auditoría. Por eso, eliminar los sesgos inconscientes no es únicamente una cuestión de justicia o cumplimiento normativo. Es una decisión empresarial que permite aprovechar mejor todo el talento disponible, mejorar la calidad de las decisiones y fortalecer la sostenibilidad futura de la profesión.
“La equidad es también una cuestión de competitividad”
La comisión de Equidad del ICJCE viene insistiendo en que la equidad no es solo una cuestión de justicia o de cumplimiento normativo. Es también una cuestión de competitividad. En un entorno en el que atraer y retener talento es uno de los principales desafíos de las firmas de auditoría, aprovechar el potencial de todas las personas se convierte en una necesidad estratégica. El decálogo, el manual y ahora también la guía forman parte de una misma visión: construir una profesión más diversa, más atractiva y mejor preparada para afrontar los retos del futuro.
En la imagen, la auditora Ana Pumar durante una sesión del programa de mentorización Camin@ en Vigo. Foto: Punto GA-M.Riopa.