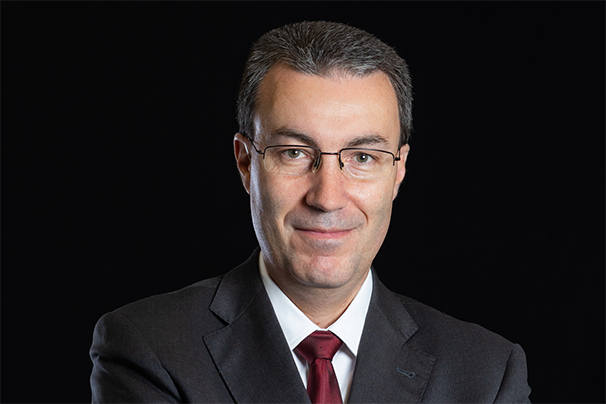
Xavier Pujol: "Es un error decir que la auditoría está para buscar fraude"
29.09.2026. El auditor y Senior Advisor en Reporting Financiero y Control Interno Xavier Pujol Pàmies (Barcelona, 1969) reivindica la verdadera función del auditor como garante de la fiabilidad de la información financiera y subraya la necesidad de reforzar la pedagogía sobre una profesión esencial para empresas, inversores y para el conjunto de la economía. “Es un error decir que la auditoría está para identificar el fraude. El trabajo de auditoría va focalizado a concluir si los estados financieros reflejan razonablemente la imagen fiel de una compañía”, señala. Pujol participa hoy en Vigo en las VI Sesiones Técnicas de Auditoría con una ponencia sobre el reconocimiento de ingresos en los contratos de construcción, un ámbito especialmente complejo en el que el juicio profesional y la correcta estimación de la evolución de los proyectos resultan fundamentales.
¿Por qué es especialmente importante determinar correctamente cuándo y cómo se reconocen los ingresos en los contratos de construcción?
El reconocimiento de ingresos en los contratos de construcción es especialmente complejo porque exige que la dirección de la empresa realice juicios y estimaciones significativos. En una venta convencional (como cuando compramos un kilo de patatas en el supermercado) la transferencia de control es inmediata (recibimos el producto, lo pagamos y el supermercado registra el ingreso). En los contratos de construcción ocurre lo contrario: la transferencia de control se produce a lo largo del tiempo, y ese periodo puede abarcar meses o años. La empresa debe estimar de forma continua qué parte del control ha transferido al cliente y el ingreso que puede reconocer en cada cierre. Esa estimación es crítica y debe verificarse con rigor para asegurar que refleja adecuadamente la realidad económica de cada proyecto.
Al prolongarse estos proyectos en el tiempo, ¿qué dificultades plantea esta realidad a la hora de reflejar fielmente la situación económica de una empresa?
La dificultad principal es estimar correctamente el grado de avance del proyecto en cada cierre. En contratos complejos (como la construcción de un buque en un astillero) la dirección de la empresa debe valorar en cada cierre si el avance es del 5%, del 12% o del 20%, y esa estimación afecta directamente al ingreso y al margen reconocido. Para el auditor, el reto es revisar que esas estimaciones son razonables y están soportadas por evidencia suficiente y adecuada. Es un proceso exigente tanto para la empresa como para el auditor.
¿Qué puede ocurrir cuando una compañía reconoce ingresos antes de tiempo o de una manera que no se corresponde con la evolución real del proyecto?
Cuando una empresa reconoce ingresos antes de tiempo, el riesgo de incorrección material es elevado. Si un proyecto está realmente al 10% y la empresa estima que está al 15%, estaría reconociendo un 50% más de ingreso del que corresponde. En proyectos largos y sujetos a variaciones, este tipo de desviaciones puede distorsionar de forma significativa la imagen fiel de los estados financieros. Por eso la auditoría es esencial: para verificar que las estimaciones de avance y margen reflejan razonablemente la evolución real del proyecto.
¿Cómo puede el auditor ayudar a detectar que detrás de unas cifras aparentemente correctas existe una realidad más compleja?
El auditor lo detecta mediante una revisión rigurosa basada en el escepticismo profesional. Nuestro trabajo consiste en concluir si los estados financieros reflejan razonablemente la imagen fiel. Para ello revisamos todas las estimaciones relevantes: porcentaje de avance, costes incurridos, costes pendientes y margen esperado. Si identificamos un error, ejercemos una labor de pedagogía técnica con la empresa: explicamos la incorrección a la dirección y solicitamos que se registre en la contabilidad. Si el ajuste es significativo y la empresa no lo registra, incluimos una salvedad en el informe de auditoría. El proceso es técnico, estructurado y orientado a asegurar la fiabilidad de la información financiera.
Cuando buscas ‘auditor’ en Internet salen lupas y referencias a fraude. ¿Qué opinas?
Es un error decir que la auditoría está para identificar el fraude. Las normas técnicas y el propio informe de auditoría establecen claramente que el auditor no tiene como objetivo buscar fraude. La NIA-ES 240 especifica que la responsabilidad primaria de prevenir y detectar el fraude recae en la dirección y en los órganos de gobierno de la entidad, no en el auditor. Nuestro trabajo consiste en aplicar los procedimientos establecidos en las NIA-ES para concluir si los estados financieros reflejan razonablemente la imagen fiel. En ocasiones, esos procedimientos pueden llevar a detectar un fraude, pero no es el propósito del encargo. Un trabajo focalizado en el fraude es un trabajo forense (forensic), que es algo completamente distinto. Existe una brecha entre lo que la sociedad cree que hace un auditor y lo que realmente hacemos.
¿Qué se puede hacer para que la sociedad y la empresa conozcan mejor la figura de los auditores?
Necesitamos más pedagogía y comunicación. La expectativa general sobre el informe de auditoría suele ser mayor que lo que realmente cubre, y eso genera confusión. Los profesionales conocemos las normas y sabemos exactamente qué cubre y qué no cubre un informe de auditoría. Pero hacia fuera, especialmente en medios económicos, falta explicar mejor la función del auditor. Históricamente hemos sido un sector muy endogámico y es necesario abrirnos más para comunicar con claridad lo que hacemos y el valor que aportamos.
¿Es el reconocimiento de ingresos en contratos de construcción un buen ejemplo de ámbitos donde el juicio del auditor es especialmente importante?
Sí. En los contratos de construcción se construye un activo a medida, con características específicas para un cliente concreto, y su ejecución se prolonga durante meses o años. Es literalmente un traje a medida: algo diseñado y producido exclusivamente para un cliente y que no sirve para otro, como ocurre en la ingeniería o la obra civil. El juicio profesional es esencial para evaluar las estimaciones de avance, costes y margen. En todos estos casos, la auditoría es fundamental para asegurar que la información financiera refleja adecuadamente la realidad de cada proyecto.
¿Puede la sociedad comprender suficientemente el papel del auditor como garante de la fiabilidad de la información financiera?
Existe una brecha de expectativas entre lo que el mercado cree que es un informe de auditoría y lo que realmente es. También falta poner en valor la función social del auditor. En 2025 se emitieron más de 75.600 informes de auditoría en España: cada uno de ellos aporta confianza a inversores, entidades financieras y otros usuarios que toman decisiones relevantes basándose en esa información. Aunque los escándalos financieros reciben más atención mediática, el valor que aporta la auditoría es enorme e infinitamente superior a las excepciones negativas. Es importante comunicar mejor ese impacto y reforzar la pedagogía sobre lo que realmente cubre un informe de auditoría. La auditoría aporta confianza, estabilidad y transparencia. Sin ella, la economía sería mucho más frágil.